115-ФЗ — закон против отмывания денег. Он обязывает банк проверять операции клиентов: если операция выглядит непонятной, банк вправе запросить документы, отказать в платеже или ограничить онлайн-банк. Это проверка, а не обвинение. Ограничения снимают, когда банк получает объяснение операций документами, — в самом банке, через комиссию при Банке России или через суд.
Под номером 115-ФЗ есть два закона. Здесь — закон от 7 августа 2001 года «О противодействии легализации (отмыванию) доходов, полученных преступным путём, и финансированию терроризма». Закон о правовом положении иностранных граждан с тем же номером к блокировкам банков отношения не имеет.
Что такое 115-ФЗ и почему банк проверяет вас
Закон делает банк контролёром: он обязан знать своего клиента и откуда у него деньги, замечать необычные операции и сообщать о подозрительных в Росфинмониторинг. За пропущенную подозрительную операцию перед Банком России отвечает сам банк. Поэтому при сомнении он скорее остановит операцию и попросит объяснений, чем рискнёт.
Клиент со своей стороны обязан давать банку сведения, нужные для этой проверки (п. 14 ст. 7 115-ФЗ). Отсюда и запросы документов.
«Подозрительная» не значит «незаконная». Так банк называет операцию, которая не похожа на ваши обычные или не имеет понятного смысла. Вопросы чаще вызывает картина операций, а не нарушение закона.
| Кто | Что делает |
|---|---|
| Банк | Проверяет операции, запрашивает документы, отказывает в платежах, ограничивает онлайн-банк |
| Росфинмониторинг | Получает от банков сведения о подозрительных операциях, может сам приостановить операции |
| Банк России | Устанавливает правила для банков, присваивает компаниям и ИП уровень риска, при нём работает межведомственная комиссия, которая пересматривает отказы банков |
О том, что он передал сведения в Росфинмониторинг, банк сообщать клиенту не вправе (п. 6 ст. 7 115-ФЗ). Поэтому в уведомлении обычно стоит общая фраза вроде «признаки необычной операции», а настоящую причину приходится выяснять.
На что банк обращает внимание
Намерений клиента банк не видит и смотрит на формальные признаки. У граждан вопросы чаще всего вызывают:
- транзит — деньги не задерживаются: пришли и тут же ушли на другой счёт или в банкомат;
- регулярные переводы от разных людей, если у вас нет статуса самозанятого или ИП;
- выручка ИП, которая приходит на личную карту;
- суммы, которые резко выбиваются из ваших обычных операций;
- операции с криптовалютой, ставками и онлайн-казино.
У компаний и ИП — транзит без экономического смысла, снятие наличных вскоре после поступлений, переводы на карты людей, которые не работают в компании, отсутствие обычных платежей — налогов, аренды, зарплаты, — и расчёты с контрагентами из «красной зоны».
Какие признаки называет Банк России
Для переводов между гражданами Банк России дал банкам ориентиры в рекомендациях 16-МР. Например:
- больше 10 разных отправителей или получателей в день или больше 50 в месяц;
- больше 30 зачислений и списаний в день;
- больше 100 тысяч рублей в день или больше 1 миллиона в месяц;
- деньги уходят со счёта через минуту и быстрее после зачисления;
- операции идут 12 часов в сутки и дольше;
- средний остаток на счёте — меньше 10 % от оборота за день;
- нет обычных бытовых платежей — за связь, коммунальные услуги;
- одно и то же устройство используют разные клиенты.
Один такой признак сам по себе ни о чём не говорит: Банк России советует смотреть, когда совпадают два и больше. И даже совпадение означает только одно — у банка появились вопросы.
Короткие разборы случаев и ответы на вопросы по 115-ФЗ — в нашем канале: TelegramMAX
Что банк может сделать — от запроса до закрытия счёта
От того, какую меру применил банк, зависят сроки и то, куда обращаться. Подсказка обычно есть в уведомлении банка.
| Мера | Что это значит | Что с деньгами |
|---|---|---|
| Запрос документов и пояснений | Проверка. Срок ответа назначает банк — закон его не устанавливает, обычно это 3–5 дней | Пока доступны |
| Отказ в операции | Банк не провёл конкретный платёж. О дате и причинах отказа он обязан сообщить не позднее 5 рабочих дней (п. 13.1-1 ст. 7 115-ФЗ) | Остальным счётом можно пользоваться |
| Ограничение онлайн-банка (ДБО) | Отключены приложение, интернет-банк, карты. Это условие договора с банком, а не мера 115-ФЗ | Счёт действует, платежи — через отделение банка |
| Приостановление операций | Временная остановка — например, по постановлению Росфинмониторинга или суда | Операции стоят на время приостановления |
| Расторжение договора | Для компаний и ИП: после двух и более отказов в операциях за календарный год (п. 5.2 ст. 7 115-ФЗ). С гражданами и с компаниями низкого уровня риска по этому основанию банк расторгать договор не вправе | Банк закрывает счёт и возвращает остаток |
| «Красная зона» ЗСК | Только для компаний и ИП: высокий риск присвоили и Банк России, и банк (п. 5 ст. 7.7 115-ФЗ). На обжалование в межведомственной комиссии — 6 месяцев | Расходные операции остановлены; налоги и зарплата в пределах прошлого месяца проходят |
Если при закрытии счёта банк удержал повышенную «заградительную» комиссию, её можно вернуть: штрафовать клиента закон банку не разрешает. Как это делается — на странице о возврате заградительной комиссии.
Что делать, если банк ограничил операции
- Поймите, что именно сделал банк. Запрос, отказ и отключение онлайн-банка снимаются по-разному и с разными сроками — сверьтесь с таблицей выше.
- На запрос отвечайте по существу и в срок банка. Банку нужно понять, откуда деньги и в чём смысл операций: справки о доходах, договоры займа или купли-продажи, документы о наследстве, по криптовалюте — история сделок на бирже, ордера и подтверждение верификации. Отписка «операции законные» без документов не сработает. Лишние документы тоже вредят: они порождают новые вопросы. С ответом поможем — ответ на запрос банка.
- Получили отказ — подайте документы ещё раз. Это можно сделать и после отказа. Банк обязан рассмотреть их за 7 рабочих дней и сообщить, устранены ли основания (п. 13.4 ст. 7 115-ФЗ).
- Банк отказ подтвердил — межведомственная комиссия при Банке России. Она рассматривает заявление не дольше 20 рабочих дней (п. 13.5 ст. 7 115-ФЗ). Обращаются туда один раз: ошибка в заявлении второго шанса не даёт. Подробнее — обжалование отказа в операции.
- Отключили онлайн-банк — через банк, а не через комиссию. Это ограничение в межведомственной комиссии не обжалуют: требуем у банка письменно назвать причины и восстановить доступ. На письменное обращение банк отвечает в течение 15 рабочих дней (ст. 30.1 закона «О банках и банковской деятельности»). Срок прошёл, а ответа нет, — жалуемся в Банк России. Подробнее — снятие ограничений ДБО.
- Банк или комиссия отказали — суд. Готовим иск и ведём дело: суд с банком.
Непонятно, с какого шага начать, — разберём вашу ситуацию бесплатно: ответьте на несколько вопросов, юрист изучит ответы и перезвонит.
Сколько длится блокировка
Срока, после которого ограничение снимется само, нет: оно действует, пока банк не получит понятное объяснение или пока его не отменит комиссия или суд. Ориентиры дают сроки из закона: 5 рабочих дней на уведомление об отказе, 7 — на рассмотрение документов после отказа, 15 — на ответ на письменное обращение, 20 — на решение межведомственной комиссии.
Большинство таких дел решается перепиской с банком. Если спор доходит до суда, к сроку добавляются месяцы судебного процесса.
115-ФЗ или 161-ФЗ: как понять, что у вас
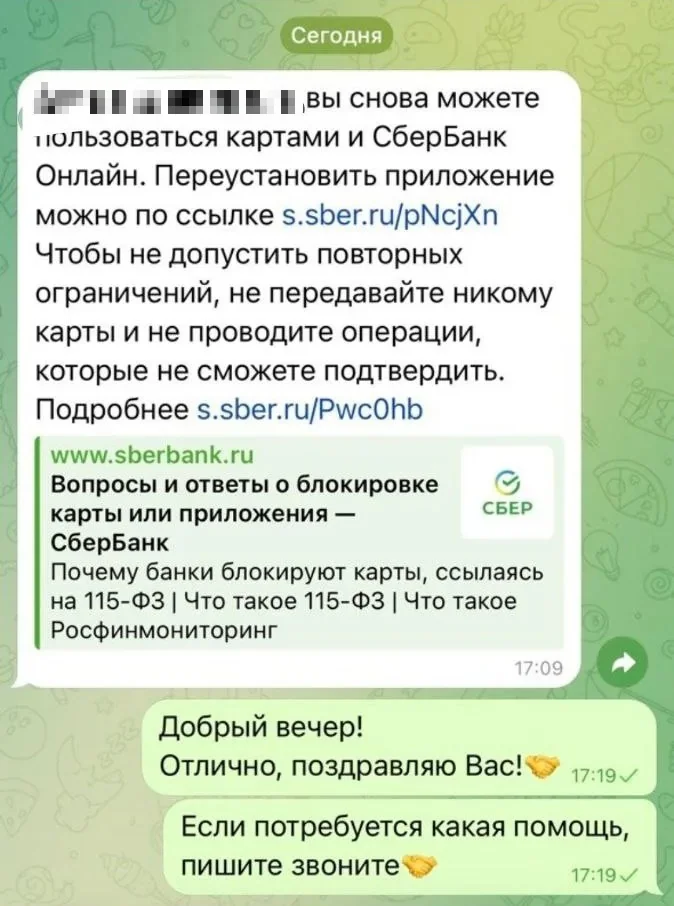
Их часто путают. По 115-ФЗ проблема обычно в одном банке: запрос, отказ в платеже, отключённый онлайн-банк. По 161-ФЗ — сразу во многих: карты и онлайн-банк отключены везде, новый счёт не открывают. Это значит, что ваши данные попали в базу Банка России о переводах без согласия клиента, и выходить из неё нужно по-другому — исключение из базы ЦБ.
Частые вопросы
Банк просит «обновить данные» по 115-ФЗ — это блокировка?
Само по себе нет. Банк обязан периодически обновлять сведения о клиенте, сроки и периодичность он устанавливает сам (подп. 3 п. 1 ст. 7 115-ФЗ).
Может ли банк закрыть счёт гражданина из-за 115-ФЗ?
По основаниям из п. 5.2 ст. 7 115-ФЗ — в том числе после двух отказов в операциях за год — нет. С 22 марта 2022 года банк не вправе отказать гражданину в открытии счёта или расторгнуть с ним договор по этому пункту (письмо Банка России от 30.09.2022 № 12-4-2/8692). Для компаний и ИП, кроме клиентов с низким уровнем риска, такое право у банка есть.
Заблокировали за перевод самому себе — так бывает?
Да. Деньги, которые зашли и сразу ушли дальше, банк видит как транзит — даже когда вы переводите их между своими счетами в разных банках. Снимается это документами о том, откуда деньги.
 Заблокировали карту по